4KTV.jpの更新情報をGoogle検索でも見つけやすく
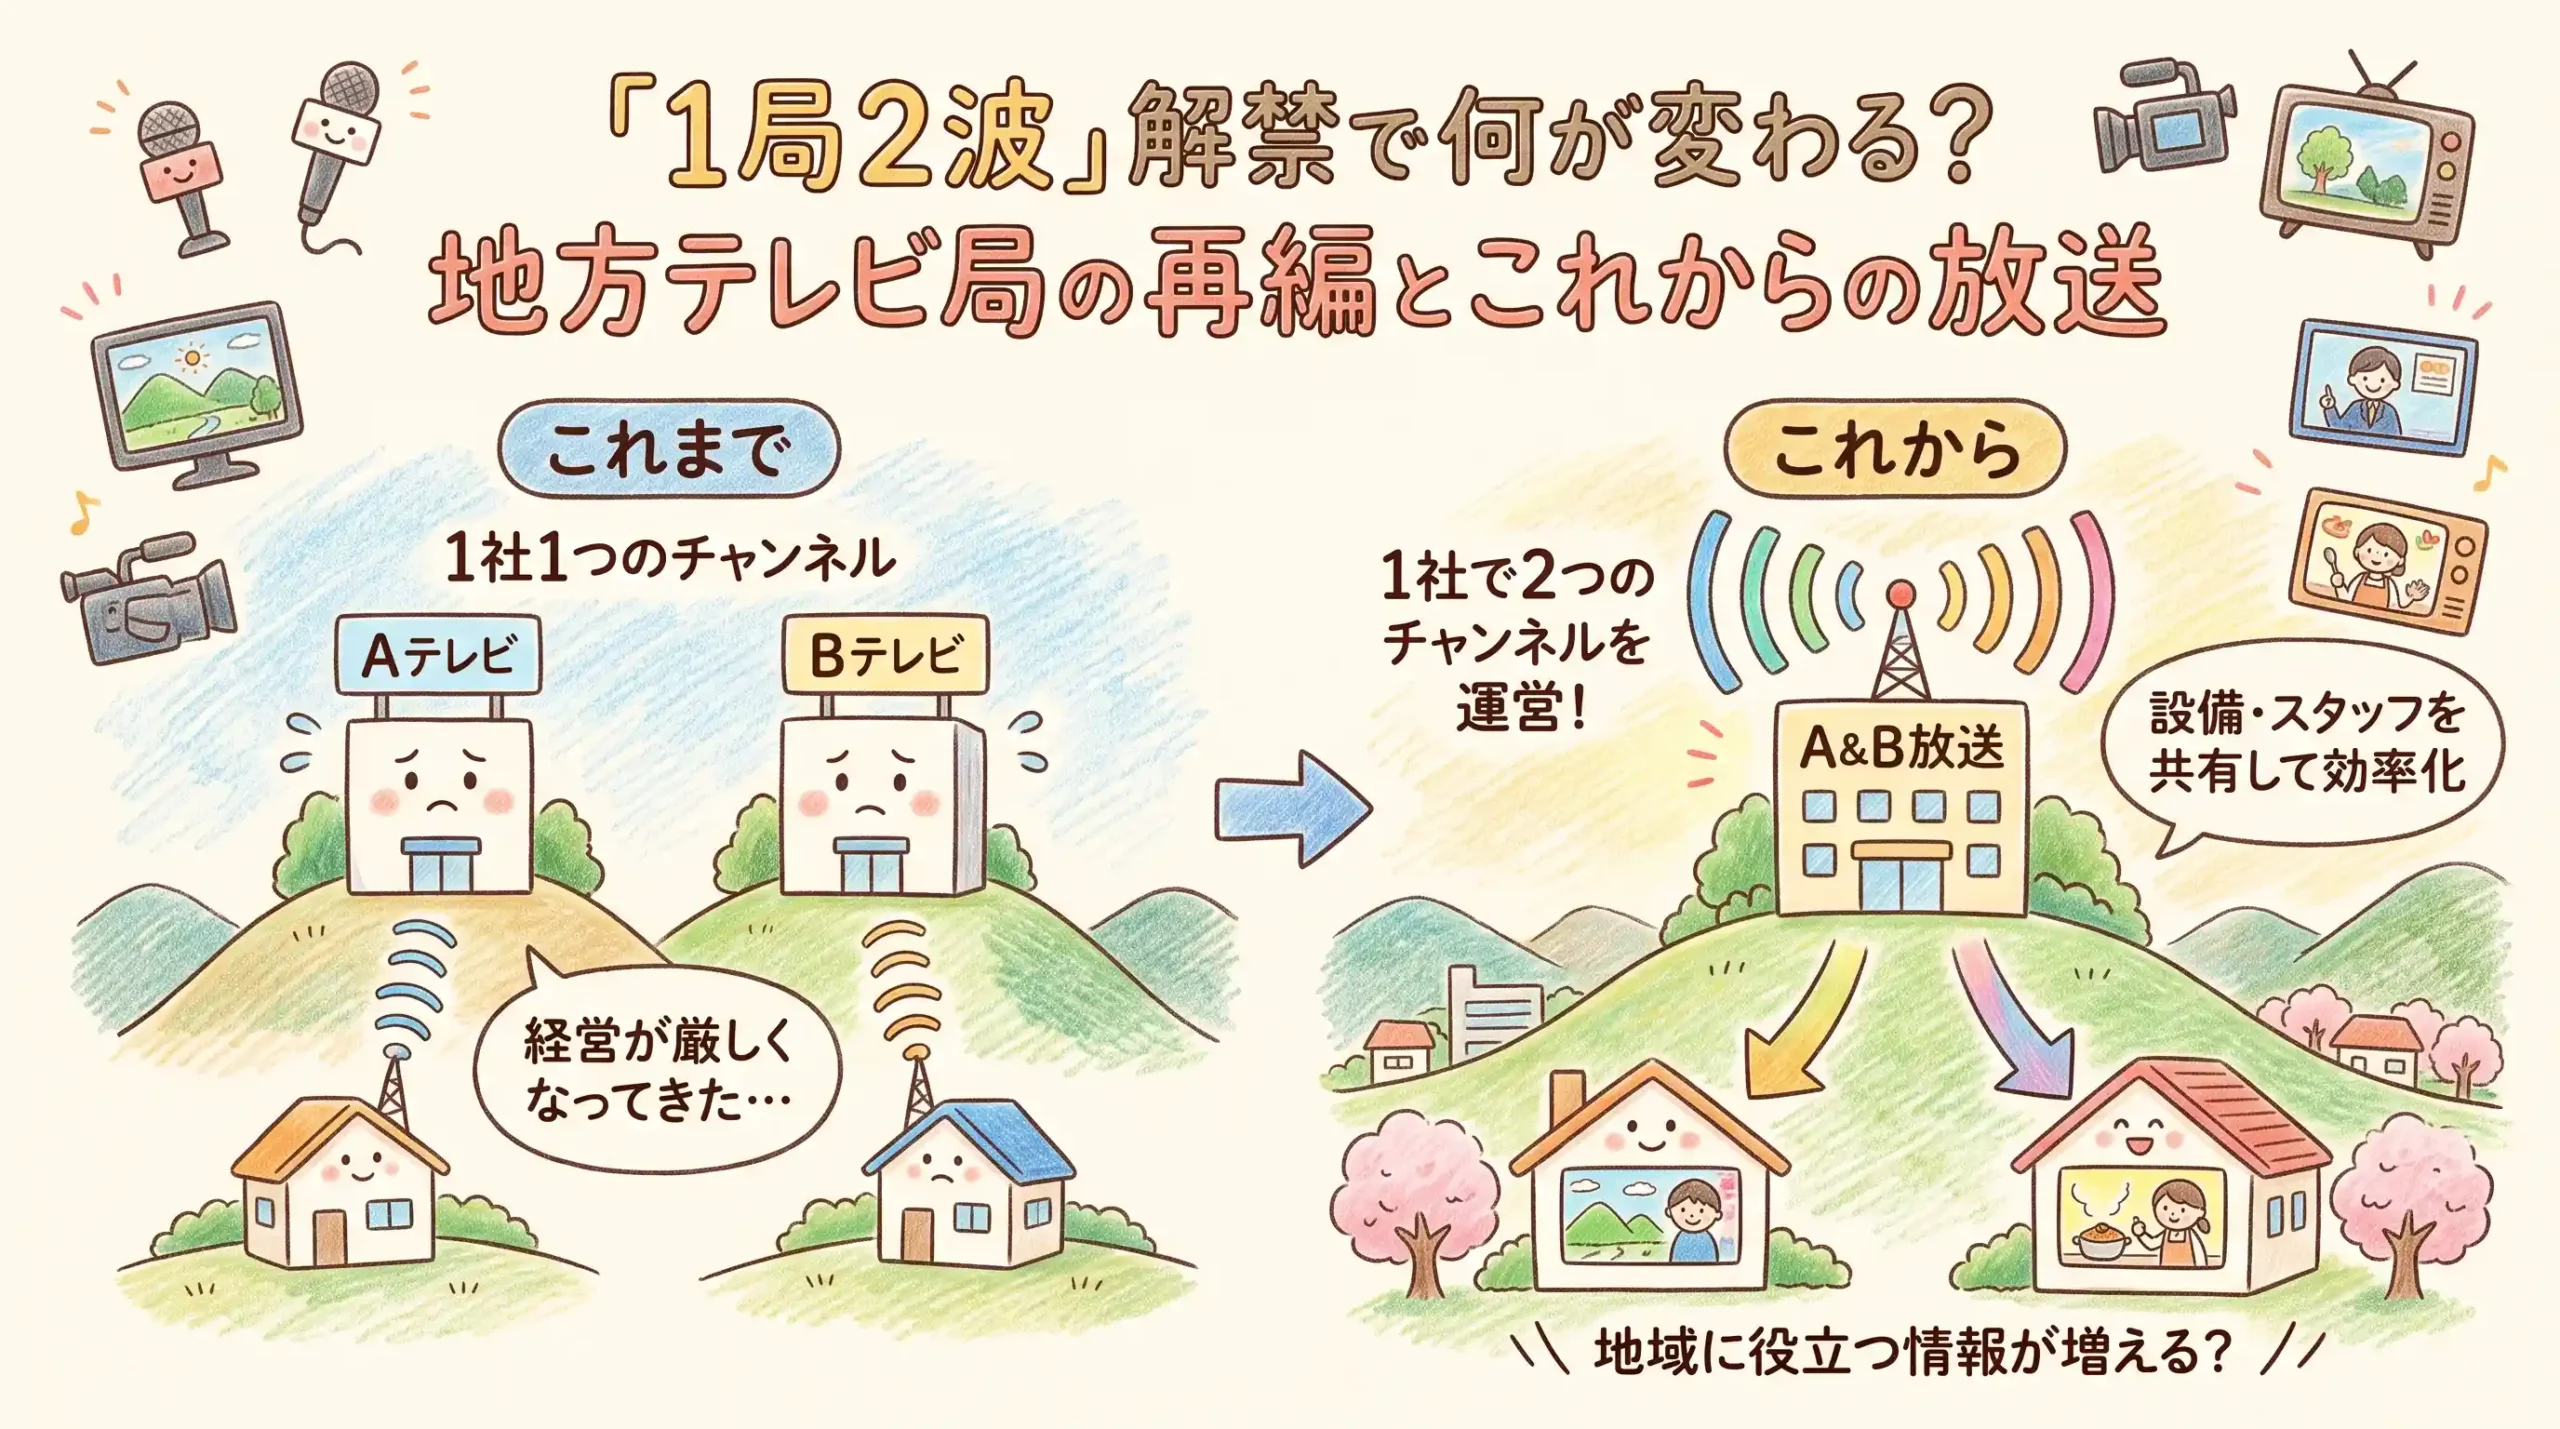
今回の改正で決まるのは、地方局の統合を強制する仕組みではありません。経営が厳しくなったとき、二つのチャンネルを残しながら経営基盤をまとめられる選択肢を追加する制度です。
総務省は2026年8月31日、同じ放送対象地域にある地上テレビ局を、同一の事業者が最大2局まで保有・支配できるようにする制度改正について、意見募集の結果を公表しました。電波監理審議会も改正案を「適当」と答申し、総務省は省令などの改正を進めます。報道では、9月中の施行が見込まれています。
いわゆる「1局2波」の解禁です。地方の民放テレビ局をめぐるルールは、大きな転換点を迎えました。
ただし、これは「1本の電波に2番組を詰め込む」という技術上のマルチ編成ではありません。一つの会社や企業グループが、同じ地域の二つのテレビ局、すなわち二つの放送免許・チャンネルを持てるようにする所有規制の見直しです。
視聴者のテレビが明日から映らなくなるわけではありません。一方で中長期的には、局名や番組、ローカルニュース、地域CM、設備の持ち方、系列局の地図まで変わる可能性があります。
「1局2波」は、地方局が経営難に直面したときに選べる再編手段を増やすものです。短期的には合併よりも、設備・管理部門・営業・番組制作の共同化が先行するとみられます。評価の分かれ目は、浮いた費用がローカル報道や地域番組へ戻るかどうかです。
この記事で分かること
- 「1局2波」で変わる所有ルールと、変わらない放送技術
- 55件と148件、二段階の意見募集を分けて読む方法
- 民放5系列が示した姿勢と、再編がすぐ進まない理由
- ラジオ局は今回の対象なのか、AM・FM再編と何が違うのか
- 2026~2030年に起こり得る再編の順序
- チャンネル、系列番組、災害報道など視聴者への影響
「系列」や地域ごとの受信環境を先に確認したい方は、地上波テレビの「系列」と受信方法の完全ガイドもあわせてご覧ください。
何が決まったのか――従来ルールと「1局2波」の違い
放送には、少数の企業が複数のメディアを支配し、情報や意見の多様性を損なわないようにする「マスメディア集中排除原則」があります。
従来は原則として、同一の放送対象地域で一つの事業者が支配できる地上テレビ局は1局でした。今回の改正は、この上限を2局へ引き上げます。
| 項目 | 従来 | 改正後 |
|---|---|---|
| 同じ放送対象地域で支配できる地上テレビ局 | 原則1局 | 最大2局 |
| 認定放送持株会社が同一地域で傘下に置ける局 | 原則1局 | 最大2局 |
| 同じ地域の広域放送局同士 | 支配不可 | 引き続き不可 |
| 広域放送局と、放送区域が重なる県域局 | 原則不可 | 組み合わせによって可能 |
| 統合の実施 | 制度上困難 | 選択肢として可能。義務ではない |
※認定放送持株会社とは、総務大臣の認定を受け、複数の放送事業者を子会社として管理できる持株会社です。広域局は複数都府県を一つの放送対象地域として放送する局、県域局は原則として一つの都道府県を対象とする局を指します。
ここで変わるのは「誰が二つの局を経営できるか」であり、「一つの周波数に二つの局を収容する」という技術変更ではありません。
関東・近畿・中京のような広域圏にある広域放送局同士は、改正後も統合できません。改正の主眼は、人口減少や広告市場の縮小に直面する地方の県域局、とりわけ民放4局地域に再編の選択肢を与えることにあります。
広域局と県域局の組み合わせが制度上可能になる場合も、放送対象地域が重なる組み合わせなど、省令が定める範囲に限られます。在京キー局が全国の地方局を無制限に直接吸収できる、という意味ではありません。個別案件では、ほかの所有規制、株主構成、系列契約なども別途確認されます。
また、統合しても二つのチャンネルを維持するなら、送信所や中継局、放送免許がただちに一つになるわけではありません。「会社は一つ、電波は二つ」という状態が制度上可能になる、と理解するのが正確です。
なぜ「2局」なのか
地方局の経営を効率化するだけなら、1社が3局、4局をまとめる案も考えられます。しかし、地域のニュースや政治・行政の監視を少数の経営主体に集中させすぎると、放送が担う多元性・多様性・地域性が損なわれます。
そこで今回は「同じ地域で最大2局」という限定的な緩和にとどめ、広域局同士の統合も引き続き禁止しました。経営の持続可能性と、言論・報道の多様性との間に引かれた、現時点での政策上の線引きです。
なぜ今、地方局の再編が必要なのか
背景には、視聴者の減少だけでなく、地方経済、広告、設備、人材の四つの構造変化があります。
総務省の会議資料に示された地方テレビ局114社(ラジオ兼営31社を含む)の集計では、2024年度の売上高は6,279.5億円、営業利益は250.9億円でした。2015年度は売上高7,112.1億円、営業利益586.2億円だったため、10年間で売上高は約12%、営業利益は約57%減った計算です。
売上以上に利益が落ちていることが重要です。放送局は、視聴者数が減っても送信所、中継局、マスター設備、報道拠点、災害対応要員などを簡単には削れません。人口の少ない県でも、放送エリア全体をカバーする固定費は必要です。
一方、インターネット広告費は2019年に地上波テレビ広告費を上回りました。テレビ番組のネット配信は伸びていますが、TVerなどの収益が地方局の地上波広告減少をすぐに埋めるとは限りません。キー局と地方局では、配信広告やコンテンツ権利から得られる収益力にも差があります。
地方局が直面している課題を整理すると、次のようになります。
- 地元人口と世帯数の減少
- 地元企業の広告出稿の縮小、ネット広告への移行
- 送信設備、スタジオ、マスター、セキュリティーへの継続投資
- 技術者、報道記者、営業人材の採用難
- 災害報道や選挙報道など、収益だけでは測れない公共的業務
- キー局番組への依存と、ローカル番組制作費の確保との両立
「単独経営を続けること」自体が目的になり、地域情報を作る人や予算が減ってしまえば、本末転倒です。総務省は、会社・設備の共通化で生まれた余力を、番組制作や新規事業へ振り向けることを期待しています。
意見募集の結果――「55件」は賛成票の数ではない
今回の制度化に向けた意見募集は、2026年5月30日から6月29日まで行われ、55件の意見が提出されました。
ここで注意したいのは、パブリックコメントは国民投票ではないことです。55件を「賛成○件、反対○件」と単純集計することはできません。一つの提出文書に、賛成意見と条件、懸念、別の制度提案が同時に含まれることもあります。企業・団体の1件と個人の1件も、件数上は同じです。
さらに今回の省令案に先立ち、放送制度全体の方向を示す「デジタル時代における放送制度の在り方に関する検討会 第4次取りまとめ(案)」にも、2026年4月3日から23日まで意見募集が行われ、148件が寄せられました。
二段階の意見募集を分けると、議論が見えやすくなります。
| 段階 | 意見募集 | 件数 | 主な意味 |
|---|---|---|---|
| 制度の方向性 | 第4次取りまとめ案 | 148件 | 1局2波を選択肢にする是非、地域性・多様性、経営判断などを議論 |
| 具体的な法令 | 省令案・基幹放送普及計画変更案 | 55件 | 所有上限や例外規定など、制度の条文・運用を確認 |
55件は具体的な省令案への意見、148件はその前段にある政策方針への意見です。以下で紹介する民放各社・団体の見解は、主として148件側の「第4次取りまとめ案」に対する提出意見を整理しています。
148件側で事業者の意見に共通していたこと
意見の傾向を読むと、民放側はおおむね「選択肢が増えること」には理解または賛意を示しています。一方、ほぼ共通する条件がありました。
- 統合は各社の自主的な経営判断で行うこと 行政やキー局が一律に再編を押し付けるべきではない、という考えです。
- 地域の当事者間の合意を前提にすること 株主、系列、取引先、社員、地域社会などとの調整なしには進みません。
- 多元性・多様性・地域性を損なわないこと ニュース編集の独立性、災害情報、地域番組の量と質をどう守るかが課題です。
- 制度を使うかどうかは別問題であること ルールが緩和されても、直ちに統合案件があるとは限りません。
日本民間放送連盟も、将来の経営上の選択肢として理解を示す一方、地域局同士の合意が大前提であり、再編を強制すべきではないとの立場を示しています。2026年6月の会長会見でも、すぐに申請する局があるかは分からないと説明しました。
148件側に見える積極論と慎重論
第4次取りまとめ案への提出意見で、フジ・メディア・ホールディングスとフジテレビは、同一地域で複数局を支配できる方向をおおむね支持しました。石川テレビ放送は、人口100万人余りの地域に民放4局がある経営環境の厳しさに触れ、以前から「1局2波」を提案してきたとして、明確に歓迎しています。
日本テレビ系列の複数局は選択肢の拡大に賛成しつつ、各社の自主判断を強調しました。福岡放送は、同一県内の異系列統合だけでなく、同一系列による全国・ブロック単位の連携も重視しています。
TBSテレビは方向性を評価しながらも、系列関係、広告営業上の競争、経営の独立性が絡むため、統合による効率化が机上どおりに進むとは限らないという慎重な見方を示しました。
テレビ朝日は、規制緩和によって選択肢を確保することには賛成する一方、行政による誘導や強制を避けるべきだとしています。テレビ東京も、各社の判断で利用できる制度にすることを支持しつつ、多元性・多様性への配慮を求めました。
日本新聞協会は改正の方向に理解を示しながら、報道の多様性や地域性を守るため、制度設計と運用を慎重に進めるよう求めています。
意見の共通項は「使える制度は必要だが、使わせる制度にはしてはいけない」という点にあります。
見落とせない「基幹放送普及計画」の変化
今回の見直しには、所有規制以外にも象徴的な変更があります。
「4系列化」から「維持・流通」へ――放送行政の重心が変わる
これまで基幹放送普及計画には、全国で民放テレビ4系列程度を視聴できる状態を目指す考え方がありました。改正案は、この目標を現実の放送事業者数に合わせる表現へ見直します。同時に、各局が自社制作の地域番組を広く流通させ、その価値を高める努力も盛り込みます。
これは、放送政策の重点が「チャンネルを増やす」時代から、今ある地域放送を持続可能にし、制作したコンテンツを放送外でも届ける時代へ移ったことを示します。TVer、YouTube、局独自配信、地域映像アーカイブなどを通じ、放送区域の人口だけに依存せず地域コンテンツの価値を回収できるかが、次の経営課題になります。
ラジオ局はどうなる?――今回の「1局2波」は地上テレビ限定
今回、同じ地域で2局まで兼営・支配できるようにする特例は「地上テレビジョン放送」が対象です。AM・FMラジオ局に、同じ内容の「1局2波」特例を新設する改正ではありません。総務省の改正概要にも、対象は地上テレビと明記されています。
ただし、ラジオが今回の議論と無関係という意味ではありません。前段の第4次取りまとめ案への148件には、FM各社、AM局、radikoなど多くのラジオ関係事業者が意見を提出しています。ラジオ側の中心課題は、同一地域の局を所有統合することよりも、放送インフラをどう維持するかにあります。
- AM局のFM転換とAM送信所の運用休止・廃止
- AM・FM中継局を減らす際、radikoを補完・代替手段として扱えるか
- 親局・中継局、番組伝送回線、送出監視の共同利用
- 小規模局でも続けられる音声コンテンツ制作とネット配信
- 災害時に放送波とインターネットをどう重層化するか
FM802、ベイエフエム、静岡エフエム放送などは、FM局もAM局と同様に中継局維持の負担を抱えているとして、中継局廃止やradikoによる補完・代替の制度検討でAM・FMを同等に扱うよう求めました。一方、個人意見には、大規模災害時はアクセスが集中するユニキャスト配信より、一斉同報できる放送波の方が強いとして、radikoだけを理由に中継局を減らすことへの慎重論もあります。
| 論点 | 地上テレビ | AM・FMラジオ |
|---|---|---|
| 今回の中心的な制度変更 | 同一地域でテレビ2局まで兼営・支配可能に | 同内容の1局2波特例はなし |
| 主な再編テーマ | 資本統合、2チャンネル運営、系列契約 | FM転換、中継局整理、radiko補完・代替 |
| 共通する課題 | 設備更新、人材、地域報道、災害対応 | 設備更新、人材、地域情報、災害対応 |
| ネット配信 | TVer、局独自配信、動画広告 | radiko、Podcast、音声広告 |
テレビは「会社をどうまとめるか」が今回の主題で、ラジオは「放送波と配信をどう組み合わせ、送信網を維持するか」が先行しています。方向は異なりますが、どちらも固定費を抑えながら地域情報を残すという目的は共通しています。
なお、2024年度の地方テレビ局114社の収支集計にはラジオ・テレビ兼営31社が含まれます。兼営社では、総務・営業・報道拠点などテレビとラジオで共用できる部分もあるため、今後のテレビ再編がラジオ部門の運営へ間接的に影響する可能性はあります。ただし、それは個別会社の経営判断であり、今回の省令改正がラジオ免許の統合を直接認めるものではありません。
ラジオ側で進む制度見直しは、基幹放送用周波数使用計画の変更案とAM局・FM中継局の特例でも解説しています。
すでにある先行事例――統合の形は一つではない
今回の改正と完全に同じではありませんが、設備、免許、資本を別々の形でまとめてきた例はすでにあります。制度施行後の姿を考えるうえで参考になるのが、沖縄の琉球放送と琉球朝日放送、関西のFM802とFM COCOLO、首都圏のTOKYO FMとinterfmです。
| 事例 | 連携の形 | 今回の議論への示唆 |
|---|---|---|
| 琉球放送(RBC)/琉球朝日放送(QAB) | 別会社・別系列。QAB開局時に送信所・中継局、支社、送出などをRBCへ幅広く委託し、現在も同じ放送会館に本社を置く | 資本統合をしなくても、バックヤードの共同化で2局を維持できる |
| FM802/FM COCOLO | 2012年にFM COCOLOの放送事業をFM802へ譲渡。現在はFM802が2波を運営し、編成部とブランドを分ける | 同一法人が2免許・2ブランドを運営する、ラジオでの最も近い先行例 |
| TOKYO FM/interfm | 別会社・別ブランドを維持。2020年にinterfmがJFNグループへ入り、現在はTOKYO FMの関連会社として資本・人材・データ面で連携 | 完全統合の前段階として、資本と業務の結び付きを強める道もある |
QABとRBCはテレビ朝日系列とTBS系列に分かれ、会社も免許も別のままです。それでも同じ住所に本社を置き、送出・施設管理などを連携してきました。今回の制度が想定する資本統合そのものではなく、「設備と運営を先にまとめる」モデルです。
FM802とFM COCOLOは、同じ会社が80.2MHzと76.5MHzの2波を運営しています。FM802は若年層、FM COCOLOは大人世代を主な対象とし、編成部も分けています。二つのブランドを残しながら営業、技術、管理部門を一つにする構造は、テレビの1局2波を考えるうえでも分かりやすい参考例です。ただし、ラジオ向けの規制緩和を利用した事例であり、これまではテレビにそのまま適用できませんでした。
TOKYO FMとinterfmは、FM802のような同一法人2波ではありません。2024年2月時点で、TOKYO FM系のジャパンエフエムネットワークがinterfm株式の28.2%、TOKYO FM本体が11.5%を保有し、TOKYO FMはinterfmを関連会社として掲載しています。別法人・別ブランドを残しつつ、役員人事や聴取データ、営業企画などで連携する形です。
三例を並べると、再編は「共同運営」「資本連携」「同一法人による2波運営」の順に深められることが分かります。テレビ局も、最初から合併するのではなく、設備共同化や資本提携を経て判断する可能性があります。
これまでの経緯を時系列で整理
今回の「1局2波」は、突然出てきた案ではありません。制度改革は段階的に進められてきました。
| 時期 | 出来事 | 意味 |
|---|---|---|
| 2021年 | 総務省の「デジタル時代における放送制度の在り方に関する検討会」が始動 | ネット配信、人口減少、設備負担を前提に制度を再検討 |
| 2023年 | マスメディア集中排除原則を緩和 | 認定放送持株会社の地域数制限を撤廃。一定条件で複数地域の局を最大9局まで支配可能に |
| 2023~2025年 | 放送設備の共同利用、番組の同一化、経営の選択肢を継続検討 | 県境を越えた同系列連携をしやすくする土台を整備 |
| 2026年4月3~23日 | 第4次取りまとめ案への意見募集 | 148件の意見。1局2波を含む制度の方向性を議論 |
| 2026年5月19日 | 第4次取りまとめを公表 | 同じ地域で2局を保有できる特例を具体化する方針 |
| 2026年5月30日~6月29日 | 省令案などへの意見募集 | 55件の意見を受付 |
| 2026年8月31日 | 意見募集結果と電波監理審議会の答申を公表 | 改正案を「適当」と答申。制度化が事実上確定 |
| 2026年9月(見込み) | 改正省令などを施行 | 同一地域の1局2波が制度上可能に |
制度改正は二段階で進みました。2023年に「県境を越えた集約」の道が広がり、2026年には「同じ地域内での2局経営」も選べるようになります。
ここで教訓になるのが2023年の規制緩和です。複数地域の局を束ねやすくなったものの、2026年春の時点で制度利用が急増したわけではありません。規制を外すことと、実際の資本提携・統合が成立することの間には大きな距離があります。
各系列はどう動くのか――4ktv.jpによるシナリオ推定
系列別シナリオは、第4次取りまとめ案への提出意見で示された各社の姿勢と、現在のネットワーク構造を基にした4ktv.jpの推定です。個別局が統合交渉に入ったことを示すものではありません。民放5系列の局数や地域差は、地上波民放5系列を受信する技術的アプローチでも詳しく解説しています。
| 系列・局群 | 当面想定される動き | 可能性を左右する要因 |
|---|---|---|
| 日本テレビ系列 | 県内の異系列統合より先に、同系列のブロック連携、番組・営業・設備の共同化 | 系列局の自主性、広域ブロックの経済圏、既存の番組供給関係 |
| テレビ朝日系列 | 制度を「保険」として確保しつつ、案件ごとに資本・業務提携を判断 | 行政誘導を避けたい姿勢、地域株主との合意、報道の独立性 |
| TBS系列 | 共同制作やバックオフィス統合を先行し、完全統合は費用対効果を慎重に検証 | 広告競争、系列契約、両局の企業文化、実際に減らせる固定費 |
| テレビ東京系列 | 地上波の局数が少ないため、県内2局統合より、配信・番組販売・エリア補完を重視 | 系列の地域配置、独立局との関係、配信による全国到達性 |
| フジテレビ系列 | 制度活用を比較的前向きに検討し、経営環境の厳しい4局地域で先行例が出る可能性 | 系列局側の要望、地域株主、他系列局との組み合わせ、企業価値評価 |
| 独立局・クロスネット局 | 番組調達、設備、人材の共同化や、県域局・広域局との提携候補になり得る | 放送区域の重なり、独自編成の価値、地元自治体・新聞社との関係 |
系列ごとの進路は一様ではありません。同一県内の異系列統合、県境を越えた同系列連携、配信中心のエリア補完という三つの方向に分かれます。
最初に動くのは「合併」ではなく共同化か
最も現実的なのは、いきなり二つの会社を一つにするのではなく、次のような段階を踏む形です。
- 番組素材、取材映像、災害情報の相互利用
- 営業、経理、人事、システム、調達の共同化
- スタジオ、マスター設備、クラウド、送出監視の共用
- 資本提携または共同持株会社化
- 一つの会社が二つのチャンネルを運営
系列が違う2局を統合する場合、キー局とのネットワーク契約、新聞社などの既存株主、番組購入、広告営業、社員制度、報道編集方針を調整しなければなりません。制度改正だけで解決する問題ではないため、業務提携から始めて効果と地域の反応を確かめるのが自然です。
最難関は系列契約と地域株主の合意
系列契約には、ネット番組の同時放送・遅れ放送、ニュース素材の交換、全国ネット広告、ローカル差し替え枠などが絡みます。会社が一つになっても、二つの系列契約が自動的に一本化・承継されるわけではありません。二つのチャンネルを維持するなら、両系列との関係を残すか、契約を再設計する必要があります。
また、地方局には新聞社、地元企業、金融機関などが株主として参加している例が多くあります。企業価値の算定だけでなく、取締役構成、局名、地域との関係、報道編集の独立性をどう設計するかが合意形成を左右します。このため「制度が施行された翌月に合併」というほど単純には進みません。
2026~2030年に考えられる五つの再編シナリオ
先に時間軸を示すと、短期は「提携・共同化」、中期は「持株会社化」、長期に初めて「完全統合や1波化」が視野に入ります。
| 時間軸 | 起こりやすさ | 主な動き |
|---|---|---|
| 2026~2027年 | 高い | 様子見、番組・業務・設備の共同化 |
| 2027~2029年 | 中程度 | 資本提携、共同持株会社による2局運営 |
| 2028~2030年 | 案件次第 | 一社による異系列2チャンネル運営 |
| 2030年前後以降 | 不確実 | 市場が一段と縮小した場合の1波化議論 |
制度施行と同時に局名やチャンネルが変わるわけではありません。実務上は、数年単位で段階が進む可能性が高いと考えられます。
シナリオ1:制度はできても、すぐには使われない
短期では最も可能性が高いシナリオです。
各局はまず、他社の動向と最初の申請事例を見守ります。企業価値の算定、株主の合意、系列契約の整理には時間がかかるため、2026年度中に全国で統合が相次ぐとは考えにくいでしょう。
シナリオ2:持株会社の下で2局を維持する
共同持株会社が二つの放送局を傘下に置き、局名、チャンネル、番組編成、ニュース部門は一定程度分けたまま、管理や設備だけを共通化する形です。
多様性を残しながら経営を効率化しやすく、「1局2波」の最初の実用モデルとして有力です。ただし、二重組織を多く残せば削減効果は小さくなります。
シナリオ3:一つの会社が異なる2系列・2チャンネルを運営する
制度が想定する本格的な形です。ニュース取材や営業、技術、総務を一体化しつつ、チャンネルごとに系列番組とブランドを維持します。
海外には一社が複数チャンネルを運営する例がありますが、日本では系列契約や広告市場の調整が難題です。同じスポンサーに対して二つの局が競争していた市場で、価格や枠の選択肢が減らないかも検証が必要です。
シナリオ4:同じ系列の局が県境を越えてブロック化する
1局2波とは別に、2023年の規制緩和を活用する道です。隣県または地域ブロックの同系列局が、持株会社、番組制作、営業、設備を共通化します。
同じ系列なら番組編成やブランドの調整が比較的容易です。県内の競合局同士をまとめるより、こちらを選ぶ系列もあるでしょう。福岡放送の意見が示すように、県内統合とブロック統合は競合する選択肢です。
シナリオ5:長期的に2波から1波へ移行する
人口や広告がさらに減り、二つの送信網を維持できなくなれば、将来はチャンネル統合や免許返上が議論される可能性があります。
ただし、今回の改正は2波のうち1波を停波する制度ではありません。放送免許、系列、視聴者保護、周波数利用など別の手続きと政策判断が必要です。「1局2波の解禁=1チャンネル消滅」と結び付けるのは早計です。
統合で削減できる費用、できない費用
再編の効果を過大評価しないためには、何が共通化でき、何が残るかを分ける必要があります。
| 共通化しやすい領域 | 簡単には減らせない領域 |
|---|---|
| 総務、経理、人事、法務 | 二つのチャンネルを維持する送信・中継設備 |
| 広告営業の管理、請求 | 系列ごとの番組購入・契約 |
| スタジオ、編集室、報道車の一部 | 24時間の運行監視と障害対応 |
| マスター、クラウド、IT・セキュリティー | 災害・選挙時の地域取材網 |
| 機材調達、保守契約 | 独立したニュース編集を守るための人員 |
| 番組素材、取材映像、間接部門 | 地域番組を2チャンネル分差別化する制作費 |
管理・調達・制作設備には集約余地がありますが、二つの放送サービスを安全に継続するための送信・監視・報道機能は残ります。
特に山間部や離島の多い地域では、中継局網の維持費が重い一方、2波を放送し続ける限り送信設備をすべて半分にはできません。
マスター設備(主調整室)の更新周期は構成や保守方針によって異なりますが、一般に10~15年程度の長期で計画されます。2局の更新時期がずれていれば、統合を決めても既存設備の償却や契約が残るため、すぐに大幅な費用削減が出るとは限りません。効果を大きくするには、更新時期を合わせ、IPベースの送出やクラウド型マスターへの移行と一体で設計する必要があります。
ただし、クラウド化しても安全要件が軽くなるわけではありません。災害時の緊急警報放送(EWS)、L字・字幕・データ放送などの緊急情報、主系・副系の二重化、回線断時の代替送出、24時間監視は維持が必要です。「サーバーを一つにまとめる」だけでは放送マスターの統合になりません。
逆に、人員削減だけを急いで取材拠点を閉じれば、災害時に現場情報が集まらなくなる恐れがあります。統合効果を「社員数」だけで測るのではなく、地域番組の制作時間、記者の配置、災害情報の到達時間などで評価すべきです。
視聴者には何が起きる?
制度施行だけで、テレビの設定変更やアンテナ交換が必要になることはありません。個別の再編が決まり、放送局から正式発表があるまでは、チャンネルも番組も従来どおりです。
再編が実現した場合、段階的に次のような変化が考えられます。
期待できること
- 地域ニュースや災害報道へ予算を再配分できる
- 2局の取材映像や人材を使い、番組の質を上げられる
- スポーツ、祭り、議会中継など地域コンテンツを配信へ展開しやすくなる
- 設備更新を共同化し、放送継続のリスクを下げられる
- 一方のチャンネルを別編成、再放送、地域情報に活用できる
注意して見たいこと
- ローカルニュースや自社制作番組が減っていないか
- 二つの報道部門が同じ判断に偏っていないか
- 地元広告主が利用できる価格・枠の選択肢が減っていないか
- 支局や取材拠点の削減で、災害対応が遅くなっていないか
- 統合で生まれた利益が配当や人員削減だけでなく、地域へ再投資されているか
視聴者にとって大切なのは会社の数そのものではなく、地域に必要な情報を、異なる視点から継続して届けられるかです。
4ktv.jpの見方――これは「局を減らす制度」ではなく、地域放送を残すための出口
「1局2波」と聞くと、地方テレビ局の終わりを意味するように感じるかもしれません。しかし、制度の狙いはむしろ逆です。単独経営に限界が来るまで何もできない状態を避け、二つの放送サービスを残したまま経営基盤を一つにできる出口を用意します。
ただし、制度を作れば地域放送が自動的に強くなるわけではありません。
統合後にローカル番組が減り、東京発の番組や通販番組が増えるだけなら、経営の延命にはなっても地域放送の再生とは呼べません。一方、設備や間接部門を合理化し、記者、制作者、配信、地域アーカイブへ再投資できれば、二つの会社を維持するより地域の情報量を増やせる可能性があります。
今後、最初の再編案件が出たときに確認すべきなのは、次の四点です。
- 何を共同化し、どれだけ費用を削減するのか
- 二つのチャンネルと系列をどう維持するのか
- ローカル番組、報道、災害対応をどの水準で守るのか
- 統合効果を地域コンテンツへどう再投資するのか
「統合したか」ではなく、「統合によって地域の視聴者が得る情報が増えたか」を測る仕組みが必要です。総務省には、認可時だけでなく、統合後のローカル番組比率、取材拠点、災害報道体制などを継続的に検証し、公開することが求められます。
よくある質問
- 「1局2波」で4K放送になるのですか?
-
いいえ。今回の「波」は放送局・放送チャンネルを指す業界的な表現で、4K化や電波の高画質化とは直接関係ありません。地上波4Kや次世代放送方式は、別の技術・制度上のテーマです。詳しくは4K地上波に備えたテレビ買い替え判断で解説しています。
- 同じ県の二つのチャンネルが、すぐに同じ番組になるのですか?
-
いいえ。制度は統合を可能にするだけです。統合後も系列が異なれば、ネット番組を中心に別編成を維持することが想定されます。ローカル枠の共同化がどこまで進むかは各社の判断です。
- 日テレ系とフジ系など、系列をまたいで統合したら番組はどうなりますか?
-
二つの放送免許・チャンネルを維持する形であれば、それぞれのチャンネルで従来の系列ネットワーク番組を放送し続けるのが基本的な想定です。統合だけを理由に、片方の系列番組が一括して消えるわけではありません。ただし、同時ネット、遅れネット、ローカル差し替え枠などの扱いは、キー局との系列契約や個別の編成判断によって変わり得ます。
- AM・FMラジオ局も今回の「1局2波」の対象ですか?
-
いいえ。今回、同一地域で2局まで兼営・支配できるようにする特例は地上テレビが対象です。ラジオでは別の制度議論として、AM局のFM転換、中継局の休止・廃止、radikoを放送の補完・代替手段にできるかなどが検討されています。
- テレビのチャンネル再設定は必要ですか?
-
制度施行だけでは必要ありません。将来、個別局がチャンネルや送信条件を変更する場合は、局や総務省から別途案内されます。
- どの局とどの局が統合するのですか?
-
2026年8月31日時点で、今回の制度改正を使う具体的な組み合わせは総務省から公表されていません。系列、株主、地域経済、財務状況が異なるため、社名を挙げた安易な組み合わせ予想には注意が必要です。
- 地方に民放が1局しかなくなるのですか?
-
今回の制度は最大2局を同一グループで運営できるようにするもので、直ちに一方を停波するものではありません。ただし、長期的な市場縮小が続けば、別の政策課題としてチャンネル数の議論が起きる可能性はあります。
まとめ
- 総務省は2026年8月31日、同一地域の地上テレビ局を最大2局まで保有できる「1局2波」に向けた意見募集結果を公表した
- 省令案への意見は55件。前段の第4次取りまとめ案には148件が寄せられた
- 件数は賛否の投票結果ではなく、民放各社はおおむね選択肢の拡大を支持しながら、自主判断、地域合意、多様性の維持を求めた
- 広域局同士の統合は引き続き禁止され、地方の県域局、とくに4局地域が主な対象になる
- 今回の1局2波は地上テレビが対象。ラジオではFM転換、中継局整理、radikoの補完・代替が別の軸で議論されている
- 短期的には合併より、設備、管理、番組制作、営業などの共同化が先行すると考えられる
- 視聴者への直接影響はすぐにはない。将来の評価軸は、統合で生まれた余力が地域報道や番組へ再投資されるかどうか
「1局2波」は地方テレビ局再編のゴールではなく、スタートラインです。最初の利用例が、単なるコスト削減になるのか、それとも地域放送を次の時代へ残すモデルになるのか。4ktv.jpでは、制度の施行と各局の発表を今後も追っていきます。
出典
- 総務省:省令案等についての意見募集の結果及び電波監理審議会からの答申
- e-Gov:省令案等に関する意見募集(案件番号145210718)
- e-Gov:第4次取りまとめ(案)に対する意見募集の結果
- e-Gov:第4次取りまとめ案に寄せられた意見と検討会の考え方(PDF)
- 情報通信審議会 第56回資料:ローカルテレビ局の収支状況
- 日本民間放送連盟:2026年6月12日会長会見
- テレビ東京:2026年3月定例会見
- 日本新聞協会:第4次取りまとめ案に対する意見
- 民放online:放送制度改革と「1局2波」
- 民放online:マスメディア集中排除原則の緩和と利用状況
- QAB:琉球朝日放送の会社概要
- メディア展望:ローカル放送局の「再編」に一石
- FM COCOLO:30周年史・FM802社による運営開始
- FM COCOLO:FM802による2波運用の会社概要
- interfm:2024年2月1日現在の資本構成(PDF)
- TOKYO FM:グループ企業
※本記事は2026年8月31日時点の公表資料に基づきます。「各系列のシナリオ」は公表意見と制度構造を基にした編集部の推定であり、個別企業の決定や交渉を示すものではありません。